

¿Es conveniente vincular el desempeño con las compensaciones?

Actualizado: hace 6 días
¿Pagar por desempeño puede motivar o detonar reclamos? Puede ser útil cuando evalúas aportes relevantes, cuentas con evidencia suficiente y las personas conocen las reglas de pago. Cuando esas bases faltan, es preferible fortalecer la evaluación antes de conectarla con dinero.
Antes de definir bonos, conecta el desempeño individual con los resultados de negocio y decide cómo alinear metas con la estrategia. Después, aclara qué decisión estás tomando: pagar un bono, revisar el sueldo fijo o reconocer un aporte de otra manera. No son decisiones equivalentes.
Por qué el pago por desempeño es un dilema estratégico

El problema no es solo cuánto pagar. Es qué señal envía ese pago. Si premias volumen sin revisar calidad, puedes terminar reconociendo un resultado que perjudica al negocio. Si premias una calificación que nadie puede explicar, el monto no resuelve la falta de confianza.
La síntesis del CIPD sobre pago ligado al desempeño reconoce que los incentivos financieros pueden mejorar la motivación y el rendimiento, pero no establece que los aumentos por mérito sean superiores a los bonos. La elección depende del contexto. No hay una promesa universal de productividad que justifique cualquier fórmula.
Conviene distinguir tres decisiones antes de diseñar el modelo:
Decisión | Qué busca reconocer | Qué debes aclarar |
Bono por desempeño | Un resultado o una contribución durante un periodo definido. | Elegibilidad, indicadores, condiciones, cálculo y fecha de pago. |
Aumento del sueldo fijo por mérito | Un aporte sostenido que se considera al revisar la remuneración base. | Desempeño, posición en la banda salarial, equidad interna y presupuesto. |
Ascenso | La preparación para asumir un cargo de mayor responsabilidad. | Requisitos del nuevo rol, capacidades demostradas y necesidad organizacional. |
La distinción entre remuneración fija y variable está desarrollada en la introducción del CIPD a las compensaciones y recompensas. Para decidir sobre movimientos de carrera, también puedes revisar cuándo dar un ascenso o aumento salarial.
Una buena evaluación aporta evidencia para estas decisiones. No reemplaza la política que define cómo se toma cada una.
¿Se paga por metas, por competencias o por ambos?

Las metas describen qué se logró. Las competencias ayudan a evaluar cómo se hizo. Puedes considerar ambas, pero no basta con asignarles porcentajes: primero debes justificar qué información aporta cada componente.
Pagar solo por metas
El vínculo se construye sobre el cumplimiento de objetivos. Puede ser adecuado cuando los resultados son verificables y la persona tiene una influencia clara sobre ellos.
Aun así, una meta numérica no es automáticamente una buena medida. En un ejemplo hipotético, premiar únicamente entregas realizadas podría dejar fuera los errores, las devoluciones o la calidad del servicio. Antes de pagar por ese número, define las condiciones que hacen valioso el resultado.
Pagar solo por competencias
Este enfoque pone el peso en conductas relevantes para el trabajo. Exige una evaluación de competencias con comportamientos observables, ejemplos y criterios compartidos. “Tiene buena actitud” no ofrece la misma claridad que una conducta descrita y respaldada por situaciones concretas.
No conviertas cualquier encuesta de desarrollo en una fórmula salarial. Una evaluación útil para conversar sobre fortalezas y brechas puede necesitar controles adicionales antes de sostener una decisión económica.
Combinar metas y competencias
Un modelo mixto permite considerar resultados y formas de trabajar. Su utilidad depende de que los componentes no dupliquen el mismo aporte y de que sus escalas tengan un significado claro.
Tampoco confundas los pesos del modelo de desempeño con los pesos de sus evaluadores. Si utilizas varias relaciones de evaluación, revisa cómo definir los pesos de una evaluación 360°. Ese diseño no determina por sí solo cuánto dinero corresponde pagar.
No hay una proporción metas–competencias que debas copiar. Si falta evidencia sobre uno de los componentes, no lo soluciones trasladando automáticamente todo el bono al otro: revisa primero si el vínculo económico es defendible.
Checklist antes de vincular desempeño y compensación

Antes de activar un vínculo nuevo entre evaluación y pago, revisa estas cuatro condiciones. La tabla es una herramienta de decisión, no una certificación de que el modelo sea justo.
Criterio | Pregunta que debes resolver | Evidencia mínima para discutirlo |
Criterios | ¿Están claras las metas, las competencias y las escalas aplicables a cada rol? | Definiciones, ponderaciones y ejemplos de qué significa cumplir o superar lo esperado. |
Evidencia | ¿Hay información suficiente para sostener cada resultado? | Fuentes de datos, registros del periodo y ejemplos de conducta; no solo una impresión final. |
Calibración | ¿Se revisan las diferencias de criterio antes de decidir pagos? | Comparación entre casos pertinentes, razones de los ajustes y responsables de validación. |
Comunicación | ¿Las personas conocen la regla y pueden pedir una revisión? | Explicación del cálculo, condiciones, calendario y mecanismo de consulta o apelación. |
Si alguna respuesta es no, fortalece ese punto antes de automatizar la relación entre notas y dinero. Revisa además el presupuesto y las condiciones contractuales y normativas con las áreas responsables. Esto no autoriza a suspender pagos ya comprometidos.

Cuándo sí conviene vincular salario y desempeño

Cuando los objetivos son claros y trazables
Puedes explicar qué resultado se esperaba, qué se consiguió y cómo se verificó. Las metas medibles ayudan, siempre que también revises su dificultad, los recursos disponibles y la influencia real de la persona.
La propuesta práctica es exigir una explicación que pueda seguir alguien ajeno al equipo: indicador, resultado, evidencia y consecuencia. Si necesitas completar la historia con supuestos, todavía falta información.
Cuando la evaluación tiene criterios consistentes
El seguimiento y la revisión entre jefaturas deben permitir distinguir un desempeño diferente de una forma diferente de evaluar. Una nota alta no debería depender simplemente de trabajar con un jefe más indulgente.
Aquí la calibración sirve para contrastar evidencias y criterios. No debe convertirse en una negociación para bajar calificaciones hasta que alcance el presupuesto.
Cuando quieres reconocer aportes sostenidos
Diferenciar contribuciones puede ser parte de una política de compensaciones. Eso no significa que todo alto desempeño deba recibir el mismo aumento ni que una persona con buenos resultados esté lista para un ascenso.
Define qué corresponde reconocer con un bono, qué justifica revisar el sueldo fijo y qué evidencia requiere una decisión de carrera. Evita prometer que una sola calificación resolverá las tres cosas.
Cuando el incentivo acompaña la forma de trabajar
Si el resultado depende de varias personas, revisa la contribución colectiva. Si depende de una tarea individual, identifica qué controla realmente quien la ejecuta. El CIPD distingue desempeño de tarea, contribución al entorno de trabajo y adaptación; esa mirada ayuda a no reducir todo el aporte a una única cifra.
Ventajas y riesgos de la compensación por desempeño
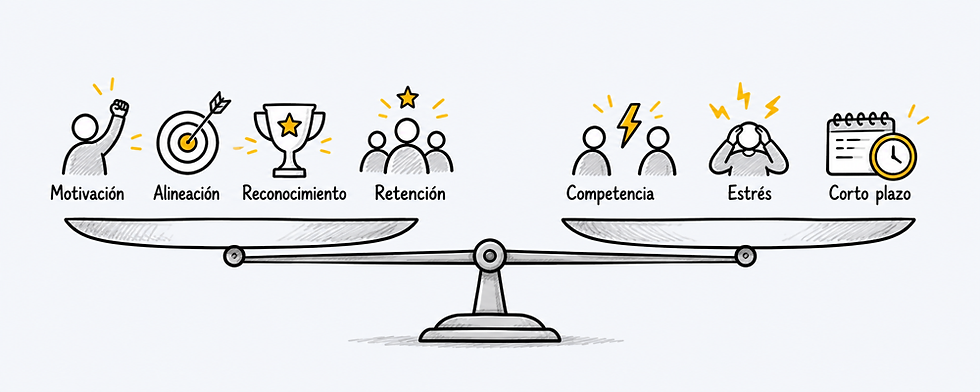
El beneficio potencial es hacer visible qué contribución reconoce la empresa. El riesgo es que una regla incompleta termine premiando algo distinto de lo que buscabas.
Beneficio que buscas | Riesgo que debes revisar | Pregunta de control |
Dar foco a resultados relevantes. | Optimizar un indicador y perjudicar otro. | ¿Qué podría empeorar si todos persiguen esta meta? |
Reconocer aportes diferentes. | Confundir desempeño con favoritismo o facilidad del objetivo. | ¿Podemos explicar la diferencia con evidencia comparable? |
Reforzar la colaboración. | Crear competencia por el crédito o por un fondo limitado. | ¿Las reglas individuales y colectivas se apoyan o se contradicen? |
Sostener resultados en el tiempo. | Premiar un logro inmediato que genera costos posteriores. | ¿Cuándo podemos comprobar la calidad y permanencia del resultado? |
Usa estas preguntas como una revisión de diseño. No como una promesa de que el incentivo retendrá talento, mejorará la cultura o elevará la productividad por sí solo.
Cuándo NO debes vincular salario con evaluación de desempeño

Cuando las calificaciones no se pueden explicar
Si la evaluación depende de recuerdos recientes, criterios vagos o escalas interpretadas de manera distinta, agregar dinero aumenta lo que está en juego sin mejorar la medición. Trabaja primero en evidencias, estándares y capacidad para dar buen feedback.
Cuando faltan reglas sobre factores externos
Cambios de territorio, recursos, prioridades o responsabilidades pueden afectar los resultados. Define cómo se registran y revisan esas situaciones. No dejes que cada jefe invente una excepción al cierre, ni conviertas cualquier dificultad en una justificación automática.
Cuando necesitas aprender de un trabajo incierto
En tareas de innovación o alta complejidad, no siempre puedes fijar de antemano una cifra que represente bien el aporte. La orientación del CIPD sobre objetivos de aprendizaje en tareas complejas ayuda a distinguir exploración de ejecución repetitiva. Evita traducir mecánicamente el cumplimiento de una meta experimental en porcentaje de bono.
Cuando el vínculo económico no está habilitado
La evaluación no permite ignorar bandas, acuerdos, presupuestos o condiciones aplicables a cada organización. Separa la discusión sobre calidad del desempeño de la validación de lo que efectivamente puedes comprometer y pagar.
7 errores que arruinan tu modelo de pago por desempeño
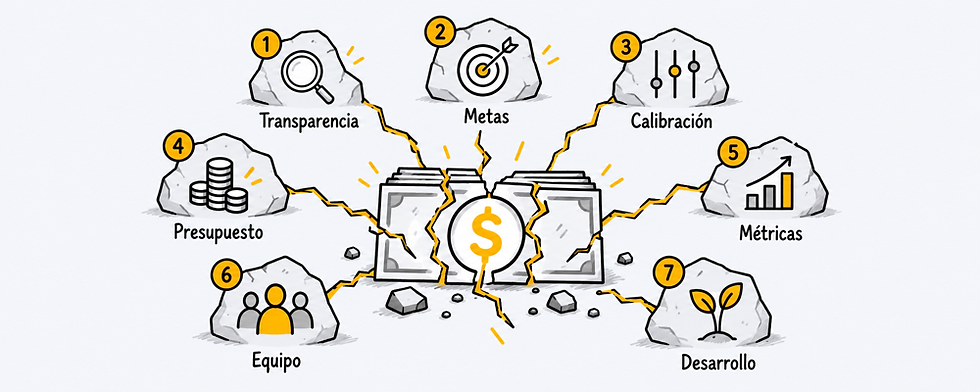
1. Olvidar la transparencia
Comunicar solo el monto final deja fuera la explicación. Muestra qué se evalúa, qué peso tiene, cuáles son las condiciones y cómo se llega al resultado.
2. Fijar metas inalcanzables o mal definidas
Una cifra exigente no es suficiente. Revisa capacidad de influencia, recursos, plazo y calidad esperada. También cuestiona metas tan fáciles que dejen de distinguir aportes.
3. No calibrar las evaluaciones
Contrasta los casos antes de comunicar una decisión económica. Registra qué se revisó y por qué se mantuvo o cambió una calificación. Un ajuste sin explicación crea otra fuente de arbitrariedad.
4. No revisar el presupuesto
Simula cuánto costaría el plan con distintos resultados. No diseñes una regla que solo sea financiable si casi nadie cumple. La falta de presupuesto se resuelve en el diseño, no manipulando la evaluación.
5. Sobrestimar las métricas financieras
Comprueba qué conductas incentiva cada indicador. Define condiciones de calidad, servicio o cumplimiento cuando sean relevantes, en lugar de asumir que una cifra financiera representa todo el desempeño.
6. Premiar solo resultados individuales
No hagas invisible el trabajo compartido. Revisa si una regla individual puede castigar a quien ayuda a otro equipo o concentrar el reconocimiento en quien recibe el resultado final.
7. Saltarse el desarrollo profesional
El pago no reemplaza la conversación sobre fortalezas, brechas y próximos pasos. Mantén planes de desarrollo personalizados con acciones y seguimiento, independientemente de que exista un bono.
Cómo diseñar un modelo de compensación por desempeño que funcione

Define primero qué decisión quieres sostener
Escribe el propósito del plan, a quién aplica, qué resultados considera, cómo se financiará y quién lo revisará. El IMEF incluye elegibilidad, indicadores, fondeo, frecuencia y documentación entre los componentes del diseño. No basta con una fórmula de cálculo aislada.
Separa evaluación, regla de pago y desarrollo
La evaluación establece el aporte observado. La política de compensaciones define su consecuencia económica. El plan de desarrollo organiza el aprendizaje posterior. Mantén conectadas estas tres decisiones, pero no las confundas.
Dar espacios distintos a las conversaciones de desarrollo y de dinero puede favorecer una conversación más abierta, como señala el CIPD al revisar los problemas de implementación. No existe aquí una regla universal de esperar exactamente una o dos semanas.
Haz visible el cálculo con un ejemplo
Este es un ejemplo hipotético, no un caso de cliente ni una fórmula recomendada para cualquier empresa. Supone un bono objetivo de 1.000 unidades monetarias, dos componentes ya expresados en una escala comparable de 0 a 100 y ponderaciones acordadas antes del ciclo.
Componente | Peso ilustrativo | Resultado del ejemplo | Aporte al factor de pago |
Metas | 60 % | 80 de 100 | 48 puntos porcentuales |
Competencias | 40 % | 90 de 100 | 36 puntos porcentuales |
Total | 100 % | — | 84 % |
Para aislar el cálculo, este ejemplo supone que la persona es elegible, las condiciones de calidad se cumplen, no hay un tramo mínimo y el factor de pago tiene un tope de 100 %. La regla ilustrativa paga el bono objetivo multiplicado por el resultado ponderado: 1.000 × 0,84 = 840 unidades monetarias.
Los pesos 60/40 no son un estándar de mercado ni indican qué porcentaje del sueldo debe ser variable. Tampoco corresponde convertir automáticamente una nota de 1 a 5 en dinero: primero debes definir qué significa esa escala y cómo se relaciona con el pago.
En un plan real, documenta también umbrales, topes, condiciones de elegibilidad, tratamiento de cambios durante el ciclo y procedimiento de revisión. Comprueba los resultados de la fórmula en casos concretos antes de activarla.
Prueba las consecuencias antes de comprometer el plan
Simula un resultado bajo, uno esperado y uno superior. Revisa tanto el costo como la explicación que recibiría cada persona. Incluye casos de objetivos compartidos, cambios de rol y datos incompletos.
Al cerrar el ciclo, contrasta pagos, resultados de negocio, calidad de la evidencia y consultas recibidas. Las mejoras de diseño deben comunicarse para el periodo correspondiente; no cambies retrospectivamente las reglas para conseguir el pago que te resulte más conveniente.
Qué porcentaje del salario hacer variable según el rol

No hay un porcentaje universal aplicable a ventas, operaciones, liderazgo o soporte. Para decidirlo, revisa la capacidad de influencia del cargo, la estabilidad del ingreso, la forma de medir resultados y las condiciones del plan.
Tipo de trabajo | Qué revisar antes de fijar el componente variable |
Comercial | Influencia sobre ventas y margen; diferencias entre territorios, cartera y recursos. |
Operativo | Relación entre productividad, calidad y seguridad; dependencia de insumos y otros equipos. |
Liderazgo | Resultados del área y de la organización; horizonte temporal y contribución al equipo. |
Soporte | Calidad del servicio y resultados compartidos; posibilidad real de atribuir un aporte individual. |
Innovación | Incertidumbre, aprendizaje e hitos verificables; plazo necesario para evaluar el resultado. |
Aclara además sobre qué base se calcula el porcentaje. En otro ejemplo hipotético, un sueldo fijo de 900 y un variable objetivo de 100 suman 1.000 unidades monetarias. El variable equivale al 10 % de la remuneración total objetivo, pero al 11,11 % del sueldo fijo. Es el mismo monto expresado con denominadores distintos.
Por eso, no compares porcentajes sin comprobar si se refieren al sueldo base, al ingreso total objetivo, al monto máximo del bono o al peso de un indicador. Esa distinción evita errores desde el diseño.
Cómo la tecnología facilita vincular compensaciones al desempeño

La tecnología puede reunir objetivos, evaluaciones, feedback y evidencias para que la revisión no dependa de archivos dispersos. Pero centralizar datos no convierte automáticamente una medición débil en una decisión justa.
TRAKER ofrece evaluación de competencias, feedback asistido, apoyo a la calibración y planes de desarrollo. Su módulo de objetivos y metas permite trabajar en la formulación, alineación y seguimiento de objetivos.
Esas capacidades apoyan el proceso previo a decidir compensaciones. No significan que la plataforma deba decidir cuánto pagar, eliminar todos los sesgos o sustituir la validación humana. La política económica, la revisión de excepciones y la aprobación del pago siguen siendo responsabilidades de la organización. TRAKER no se presenta como un sistema de nómina.
Entonces… ¿conviene vincular desempeño y compensaciones?

Sí, cuando puedes sostener el vínculo con criterios claros, evidencia, revisión consistente y reglas de pago conocidas. No conviene activarlo como una solución rápida a una evaluación que todavía no puedes explicar.
Empieza por una pregunta concreta: ¿podríamos mostrarle a cada persona cómo su contribución se traduce en esta decisión, sin cambiar la regla después de conocer el resultado?
Si la respuesta es no, el siguiente paso no es aumentar el bono. Es mejorar el proceso que lo justifica.
Antes de conectar notas y dinero, prepara la calibración. Revisa qué evidencias reunir, cómo contrastar criterios y cómo documentar los acuerdos en la guía práctica de calibración del desempeño de TRAKER.
Preguntas frecuentes

¿Cómo explicar a una persona la relación entre su desempeño y su compensación?
Usa una explicación que conecte cinco elementos: la expectativa acordada, el resultado observado, la evidencia, la regla aplicable y la decisión final. Muestra el cálculo cuando corresponda y aclara qué factores adicionales intervienen, como la banda salarial o la elegibilidad. Deja espacio para revisar errores de datos o diferencias de interpretación; entregar solo una nota y un monto no explica el vínculo.
¿Dos personas con la misma nota deben recibir el mismo aumento?
No necesariamente. La nota y el aumento responden a decisiones relacionadas, pero distintas. Si la política considera la posición en una banda salarial u otros criterios de compensación, el resultado económico puede diferir. Esos criterios deben estar definidos y ser explicables, no aparecer después como una justificación improvisada.
¿Qué alternativas existen a los bonos por desempeño?
Puedes evaluar reconocimiento, formación, oportunidades de desarrollo, beneficios o movilidad interna, según las necesidades de las personas y del negocio. No son alternativas intercambiables: una promoción requiere preparación para el nuevo cargo y un beneficio no reemplaza automáticamente un pago comprometido. Pregunta qué aporte quieres reconocer antes de escoger el mecanismo.
¿Conviene vincular desempeño y compensaciones en el sector público en Latinoamérica?
No existe una respuesta única para todos los países y organismos. Revisa las reglas de la entidad, el régimen aplicable y las decisiones económicas que realmente están habilitadas. Una evaluación puede servir para mejorar desempeño y desarrollo aunque no determine un bono individual. Esta guía aborda el diseño de gestión; no sustituye la revisión laboral, contractual o tributaria del caso.


Comentarios